 |
| Tim SMAN 1 Purwakarta lolos babak Penyisihan dan akan lanjut ke babak semi final. Terimakasih untuk Ibu Pembimbing kami: Ibu Dra.Maulia Rahayu |
Jumat, 24 Januari 2014
Hasil Akhir YAC Regional 1: Bandung (Bandung, Purwakarta, Karawang, Subang)


Rabu, 18 Desember 2013
Soal Akuntansi Perusahaan Jasa : Jurnal Umum, Buku Besar, dan Neraca Saldo
Buatlah Junal Umum, Buku Besar, dan Neraca Saldo dari transaksi di bawah ini!
- 5 Juni 2005 Tuan Yudha menanamkan modal pada perusahaan reparasi TV yang baru didirikan dengan menyetor uang tunai Rp2.000.000,00 (bukti no.1)
- 6 Juni 2005 Memberi perlengkapan secara tunai Rp900.000,00 (bukti no.2)
- 7 Juni 2005 Membeli peralatan seharga Rp1.500.000,00, dibayar tunai Rp500.000,00 dan sisanya dibayar 1 bulan kemudian (bukti no.3)
- 9 Juni 2005 Permohonan Tn.Yudha untuk mendapatkan kredit investasi kecil (KIK) sebesar Rp2.500.000,00 diseyujui. Hari ini kredit tersebut ditarik semuaa (bukti no.4)
- 10 Juni 2005 Diterima uang sebesar Rp400.000,00 dari pekerjaan servis yang telah diselesaikan (bukti no.5)
- 11 Juni 2005 Dibayar sewa kios untuk masa 6 bulan sebesar 1.200.000,00 (bukti no.6)
- 12 Juni 2005 Diterima uang tunai Rp250.000,00 dari tugas menyelesaikan pekerjaan Rp600.000,00, sisanya akan diterima 1 bulan kemudian (bukti no.7)
- 13 Juni 2005 Dibayar gaji karyawan Rp150.000,00 (bukti no.8)
- 14 Juni 2005 Dibayar beban lain-lain sebesar Rp750.000,00 (bukti no.9)
- 15 Juni 2005 Dibayar kuitansi listrik dan telepon sebesar Rp225.000,00 (bukti no.10)
- 17 Juni 2005 Diserahkan perhitungan penyelesaian servis tV sebesar Rp750.000,00 (bukti no.11)
- 18 Juni 2005 Dibayar beban lain-lain Rp200.000,00 (bukti no.12)
- 19 Juni 2005 Diterima pembayaran pekerjaan yang telah diselesaikan Rp450.000,00 (bukti no.13)
- 21 Juni 2005 Diterima pembayaran pekerjaan yang telah selesai dikerjakan pada tanggal 17 Juni yang lalu sebesar Rp750.000,00 (bukti no.14)
- 24 Juni 2005 Tn.Yudha mengambil uang untuk keperluan pribadinya Rp250.000,00 (bukti no.15)
- 25 Juni 2005 Diterima uang hasil pembayaran pekerjaan yang telah diselesaikan Rp500.000,00 (bukti no.16)
- 30 Juni 2005 Dibayar gaji karyawan Rp150.000,00 (bukti no.17)
- 30 Juni 2005 Dibayar beban makanan dan minuman Rp100.000,00 (bukti no.18)
Sabtu, 30 November 2013
Jurnal Pembalik Perusahaan Dagang
Jurnal Pembalik (Reversing Entry)
Setelah melakukan penutupan buku besar dan menyusun neraca saldo setelah penutupan buku, pada awal tahun buku berikutnya (sebelum mulai dengan pencatatan transaksi pada tahun buku yang baru atau awal), kadang-kadang perusahaan perlu untuk melakukan penyesuaian kembali atas akun-akun yang telah dibuat jurnal penyesuaian. Jurnal yang dibuat untuk melakukan hal ini disebut jurnal pembalik.
Jadi, jurnal pembalik adalah ayat jurnal yang dibuat pada awal periode akuntansi untuk membalik jurnal penyesuaian tertentu, akan tetapi tidak semua jurnal penyesuaian dibuat jurnal pembalik. Jurnal pembalik ini dibuat jika diperlukan untuk menghindari kesalahan pencatatan pada awal periode akuntansi berikutnya.
Adapun jurnal penyesuaian yang perlu dibuat jurnal pembalik antara lain:
1. penyesuaian tentang piutang pendapatan atau pendapatan yang masih harus diterima,
2. penyesuaian tentang utang beban atau beban yang masih harus dibayar,
3. penyesuaian tentang pendapatan diterima di muka, tetapi saat penerimaan dicatat sebagai pendapatan, dan
4. penyesuaian tentang beban dibayar di muka, tetapi saat pembayaran dicatat sebagai beban.
Contoh:
Berdasarkan jurnal penyesuaian yang dibuat oleh PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.3), dapat dibuat jurnal pembalik sebagai berikut.

Buku Besar dan Neraca Saldo Setelah Penutup Perusahaan Dagang
Versi materi oleh Ismawanto
Melakukan Penutupan Buku Besar
Penutupan buku besar dilakukan dengan cara memposting atau memindahbukukan dari jurnal penyesuaian dan jurnal penutup ke akun buku besar yang sesuai. Selanjutnya, setelah semua jurnal penyesuaian dan jurnal penutup diposting ke masing-masing buku besar, maka perkiraan sementara (akun nominal dan akun pembantu modal) akan bersaldo nol, sedangkan perkiraan riil yaitu akun harta, utang, dan modal tetap bersaldo. Saldo-saldo perkiraan riil tersebut disusun dalam sebuah daftar yang disebut Neraca Saldo setelah Penutupan.
Contoh:
Perhatikan data perkiraan sewa dibayar di muka dan asuransi dibayar di muka, serta data jurnal penyesuaian dan jurnal penutup per 31 Desember 2005 berikut ini.


Neraca Saldo setelah Penutupan (Post Closing Trial Balance)
Dengan selesainya pembuatan jurnal penutup dan melakukan penutupan buku besar seperti tersebut di atas, maka tahapan berikutnya adalah membuat neraca saldo setelah penutupan. Neraca saldo setelah penutupan adalah daftar yang memuat semua perkiraan riil beserta saldonya setelah dilakukan penutupan buku besar.
Neraca saldo setelah penutupan ini dibuat untuk memastikan bahwa saldo-saldo yang terdapat dalam pembukuan berada dalam keadaan seimbang dan sesuai dengan saldo yang dilaporkan dalam neraca dan neraca saldo setelah penutupan merupakan awal pencatatan pada periode akuntansi berikutnya.
Contoh:
Berdasarkan data pada kertas kerja PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.4) dan data jurnal penutup per 31 Desember 2005 (Tabel 3.1) dapat disusun neraca saldo setelah penutupan sebagai berikut.

Jurnal Penutup Perusahaan Dagang
Versi materi oleh Ismawanto
A. Pengertian Jurnal Penutup (Closing Entry)
Pada prinsipnya cara membuat jurnal penutup untuk perusahaan dagang tidak berbeda dengan membuat jurnal penutup pada perusahaan jasa. Pada akhir periode, saldo untuk perkiraan/akun sementara (perkiraan pendapatan, beban, dan Prive) harus dipindahkan ke perkiraan tetap, atau ditutup dengan penyusunan jurnal penutup.
Jadi, jurnal penutup adalah jurnal untuk memindahkan saldo perkiraan sementara ke perkiraan tetap pada akhir periode akuntansi. Tujuannya untuk mengenolkan semua saldo perkiraan sementara, selanjutnya dipindahkan ke perkiraan modal (bagi perusahaan perseorangan atau persekutuan) atau ke perkiraan laba yang ditahan (bagi perusahaan perseroan/ PT). Sementara itu, sumber data untuk penyusunan jurnal penutup berasal dari kertas kerja/neraca lajur pada kolom laba rugi dan kolom neraca untuk akun prive atau dividen.
B. Langkah-Langkah Penyusunan Jurnal Penutup
Sebagaimana yang kamu ketahui dalam penyusunan jurnal penutup pada perusahaan jasa, untuk menyusun jurnal penutup perusahaan dagang meliputi langkah-langkah sebagai berikut.
1. Menutup semua akun Pendapatan, dengan cara mendebit akun pendapatan dan mengkredit akun ikhtisar laba/rugi. Jurnal penutupnya adalah:

2. Menutup semua akun Beban, dengan cara mendebit akun ikhtisar laba/rugi dan mengkredit akun beban. Jurnal penutupnya adalah:

3. Menutup akun Ikhtisar Laba/Rugi, untuk akun ini terdapat dua kemungkinan, yaitu:
a. Jika perusahaan memperoleh laba
Laba diperoleh jika akun ikhtisar laba/rugi sebelah kredit lebih besar dari akun ikhtisar laba/rugi sebelah debit. Jurnal penutupnya adalah

b. Jika perusahaan menderita rugi
Kerugian diderita jika akun ikhtisar laba/rugi sebelah debit lebih besar dari akun ikhtisar laba/rugi sebelah kredit. Jurnal penutupnya adalah:

4. Menutup akun Prive, dengan cara mendebit akun modal pemilik dan mengkredit akun prive pemilik. Jurnal penutupnya adalah:

Contoh:
Berdasarkan kertas kerja PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.4) dapat disusun jurnal penutup sebagai berikut.

Laporan Keuangan Perusahaan Dagang
Versi materi oleh Ismawanto
Setelah kertas kerja atau neraca lajur disusun, maka langkah berikutnya dalam siklus akuntansi perusahaan dagang adalah penyusunan laporan keuangan. Laporan keuangan (financial statement) adalah hasil akhir dari akuntansi yang merupakan suatu ringkasan transaksi keuangan. Laporan keuangan disajikan dengan maksud memberikan informasi mengenai posisi harta, utang, dan modal serta perolehan laba atau rugi yang menunjukkan hasil aktivitas yang terjadi dalam rumah tangga perusahaan dan membantu pimpinan dalam pengambilan keputusan.
Seperti dalam perusahaan jasa, pada umumnya laporan keuangan yang disusun dalam perusahaan dagang meliputi:
1. laporan laba/rugi,
2. laporan perubahan modal,
3. neraca,
4. laporan arus kas.
Sekarang, simaklah pembahasannya masing-masing.
1. Laporan Laba/Rugi (Income Statement)
Laporan laba/rugi menggambarkan sumber-sumber penghasilan yang diperoleh perusahaan dalam menjalankan usahanya, dan jenis-jenis beban yang harus ditanggung perusahaan. Jadi, laporan laba/rugi adalah laporan yang menunjukkan pendapatan dan beban pada akhir periode akuntansi.
Laporan laba rugi atau perhitungan laba rugi dapat disajikan dalam dua bentuk, yaitu sebagai berikut.
a. Bentuk Langsung (Single Step)
Penyajian laporan laba/rugi dengan bentuk single step dilakukan dengan menjumlahkan semua pendapatan menjadi satu, demikian pula bebannya. Setelah itu dicari selisihnya untuk mengetahui laba dan rugi.
Contoh:
Berdasarkan kertas kerja PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.4) dapat dibuat laporan laba/rugi sebagai berikut.

b. Bentuk Bertahap (Multiple Step)
Penyajian laporan laba/rugi dengan bentuk multiple step dilakukan dengan memisahkan antara pendapatan usaha dan pendapatan di luar usaha, serta memisahkan pula antara beban usaha dan beban di luar usaha. Setelah itu mencari selisihnya sehingga akan diperoleh laba atau rugi bersih usaha.
Contoh:
Berdasarkan kertas kerja PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.4), dapat dibuat laporan laba/rugi sebagai berikut.

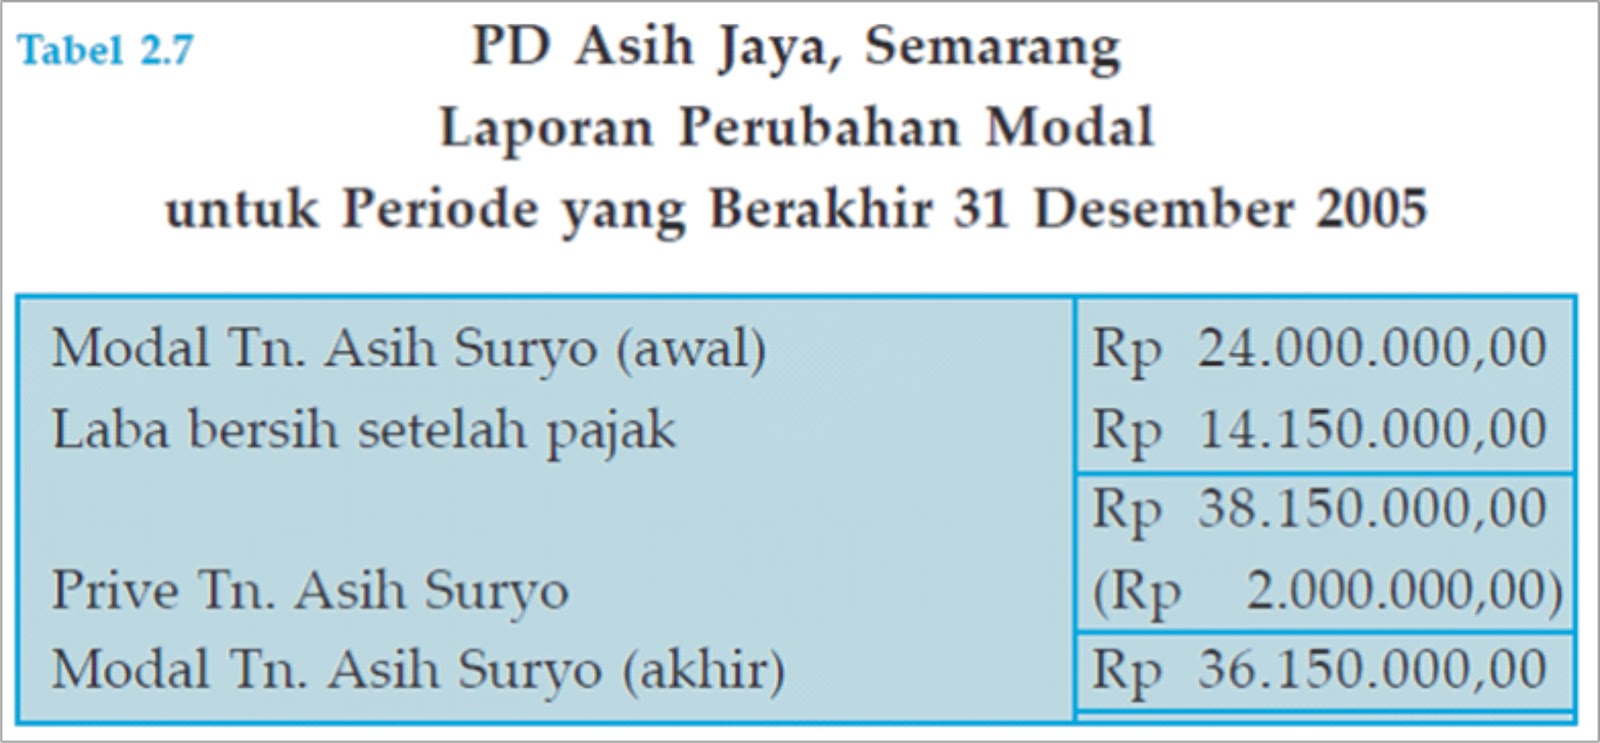
2. Laporan Perubahan Modal (Capital Statement)
Laporan perubahan modal merupakan laporan yang menunjukkan adanya perubahan modal yaitu dari modal awal menjadi modal akhir. Hal-hal yang perlu diperhitungkan atau yang memengaruhi dalam penyusunan laporan perubahan modal antara lain:
a. besarnya modal awal periode,
b. adanya laba atau rugi usaha,
c. adanya pengambilan pribadi pemilik atau prive,
d. adanya investasi tambahan dari pemilik,
e. besarnya modal akhir periode.
Laporan perubahan modal hanya lazim berlaku dibuat pada perusahaan perseorangan, persekutuan atau firma, dan CV. Sementara itu, untuk perusahaan berbentuk perseroan terbatas (PT) istilah untuk laporan perubahan modal adalah laporan laba ditahan (returned earning statement).
Contoh:
Berdasarkan kertas kerja PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.4), dapat dibuat laporan perubahan modal sebagai berikut.
3. Neraca (Balance Sheet)
Neraca adalah laporan yang menunjukkan posisi keuangan perusahaan pada akhir periode, mengenai besarnya harta, utang, dan modal perusahaan. Data-data dalam menyusun laporan necara pada perusahaan dagang bersumber dari kolom neraca pada kertas kerja dan modal akhir dalam laporan perubahan modal.
Contoh:
Berdasarkan kertas kerja PD Asih Jaya, Semarang per 31 Desember 2005 (Tabel 2.4), dapat disusun neraca sebagaimana
tampak pada Tabel 2.8 berikut ini.

Kamis, 28 November 2013
Harga Pokok Penjualan Perusahaan Dagang
Versi materi oleh Ismawanto
Kamu sudah mengetahui, bahwa kegiatan perusahaan dagang adalah memperjualbelikan barang dagangan. Hasil penjualan yang diterima oleh perusahaan dagang dicatat dalam akun penjualan. Dan hasil penjualan barang dagangan tersebut mempunyai harga pokok sebagai nilai beli barang yang telah dijual, yang sering disebut sebagai Harga Pokok Penjualan (HPP).
Jadi, Harga Pokok Penjualan (cost of goods sold) adalah harga pokok dari barang-barang yang telah laku dijual selama periode tertentu. Dalam menghitung harga pokok penjualan, kamu perlu mengetahui unsur-unsur yang terdapat di dalamnya, yaitu persediaan barang dagangan (awal), pembelian, beban angkut pembelian, retur pembelian dan pengurangan harga, potongan pembelian, dan persediaan barang dagangan akhir.
Cara untuk menghitung besarnya harga pokok penjualan adalah sebagai berikut.

Cara lain yang lebih praktis untuk menghitung Harga Pokok Penjualan yaitu dengan menentukan penambahan dan pengurangan dari unsur-unsurnya, antara lain:
1. persediaan barang dagangan awal (+),
2. pembelian barang dagangan (+),
3. beban angkut pembelian (+),
4. retur pembelian dan pengurangan harga (–),
5. potongan pembelian (–),
6. persediaan barang dagangan akhir (–).
Contoh:
Data berikut diambil dari pembukuan PD FALAH, Bandung per 31 Desember 2005.
Persediaan barang dagangan (awal) Rp 15.000.000,00
Pembelian Rp 75.000.000,00
Retur pembelian dan PH Rp 1.500.000,00
Potongan pembelian Rp 2.500.000,00
Beban angkut pembelian Rp 1.000.000,00
Persediaan barang dagangan (akhir) Rp 12.500.000,00
Diminta: Hitunglah besarnya HPP!
Jawab:

Cara praktis perhitungan HPP dapat dilakukan sebagai berikut.
Persediaan barang dagangan (awal) Rp 15.000.000,00 (+)
Pembelian Rp 75.000.000,00 (+)
Retur pembelian dan PH Rp 1.500.000,00 (–)
Potongan pembelian Rp 2.500.000,00 (–)
Beban angkut pembelian Rp 1.000.000,00 (+)
Persediaan barang dagangan (akhir ) Rp 12.500.000,00 (–)
Harga Pokok Penjualan Rp 74.500.000,00
Langganan:
Postingan (Atom)